
Penulis: Krisna Bayu
Membaca aturan secara utuh, menjaga akuntabilitas anggaran, dan memastikan pembinaan olahraga daerah tidak salah arah.
Pendahuluan:
Persoalannya Bukan Sekadar Honorarium
---- Peraturan Menteri Dalam Negeri Nomor 17 Tahun 2026
tentang Pedoman Penyusunan Anggaran Pendapatan dan Belanja Daerah Tahun
Anggaran 2027 perlu mendapat perhatian serius dari pemerintah daerah, DPRD,
pengelola keuangan daerah, organisasi penerima hibah, auditor, dan seluruh
pemangku kepentingan olahraga.
Perhatian terhadap peraturan ini tidak seharusnya dipersempit menjadi perdebatan mengenai boleh atau tidaknya pengurus KONI menerima honorarium. Persoalan yang lebih mendasar adalah bagaimana ketentuan belanja hibah ditafsirkan dan diterapkan, bagaimana batas antara biaya operasional rutin dan biaya pelaksanaan kegiatan ditentukan, serta bagaimana kepastian hukum dijamin bagi seluruh pihak yang menggunakan uang publik.
Tulisan ini bukan pembelaan terhadap organisasi tertentu dan bukan pula penolakan terhadap kebijakan pemerintah. Ini merupakan pandangan mengenai pentingnya membaca peraturan secara utuh, menilai konsekuensinya secara objektif, dan memastikan bahwa penerapannya memiliki dasar hukum yang jelas.
Dalam pengelolaan keuangan daerah, akuntabilitas merupakan kewajiban. Namun, akuntabilitas harus berjalan bersama kepastian hukum, konsistensi penerapan aturan, dan kejelasan tanggung jawab masing-masing pihak.
1. Membaca Ketentuan Secara Utuh
Rujukan utama terdapat dalam Lampiran Permendagri Nomor 17 Tahun 2026, bagian 3.3.1.5 tentang Belanja Hibah, huruf a tentang Kebijakan Hibah, angka 4.
Ketentuan tersebut menyatakan:
“Pemerintah Daerah tidak diperkenankan menganggarkan belanja hibah yang peruntukannya digunakan untuk membiayai belanja operasional, seperti honorarium, perjalanan dinas, alat tulis kantor (ATK), dan pengeluaran rutin lainnya yang tidak secara langsung mendukung tujuan pemberian hibah.”
Ada satu frasa penting yang harus dibaca secara cermat: “yang tidak secara langsung mendukung tujuan pemberian hibah.”
Frasa tersebut merupakan bagian dari rumusan ketentuan itu sendiri. Karena itu, analisis tidak boleh hanya berhenti pada kata honorarium, kemudian menarik kesimpulan bahwa seluruh honorarium dalam setiap kegiatan yang didanai hibah otomatis dilarang.
Sebaliknya, tidak dapat pula disimpulkan bahwa setiap honorarium dapat dibayarkan hanya karena dicantumkan dalam proposal kegiatan.
Penilaian harus mempertimbangkan peruntukan pengeluaran, hubungannya dengan tujuan hibah, dasar hukum pembayaran, ketentuan penganggaran, dan bukti pertanggungjawabannya.
Dengan demikian, pertanyaan hukumnya bukan semata-mata apakah suatu pembayaran disebut honorarium, melainkan apakah pembayaran tersebut dibenarkan berdasarkan seluruh ketentuan yang berlaku dan memenuhi persyaratan penggunaan dana hibah.
2. Mengapa Dampaknya Perlu Dicermati Bersama?
Hibah daerah digunakan oleh berbagai penerima sesuai ketentuan peraturan perundang-undangan. Karena itu, persoalan ini tidak hanya relevan bagi KONI, tetapi juga bagi organisasi dan lembaga lain yang menerima hibah dari pemerintah daerah.
Dalam konteks olahraga, pengelolaan hibah berkaitan dengan perencanaan program, pelaksanaan kegiatan, pembinaan atlet, penyelenggaraan kompetisi, serta tata kelola organisasi.
Pertanyaan yang perlu dijawab secara objektif antara lain:
1. Bagaimana membedakan pengeluaran rutin organisasi dari
biaya yang diperlukan untuk melaksanakan kegiatan yang dibiayai hibah?
2. Apa dasar hukum dan standar biaya yang digunakan untuk
menentukan jenis pembayaran yang dapat dianggarkan?
3. Bagaimana memastikan bahwa setiap pengeluaran benar-benar
berkaitan dengan tujuan hibah yang telah ditetapkan?
4. Bagaimana menjamin keseragaman penerapan aturan
antardaerah agar tidak menimbulkan perbedaan tafsir yang tidak memiliki dasar
hukum?
5. Bagaimana mekanisme pengawasan dan pemeriksaan dapat memberikan kepastian bagi pemerintah daerah maupun penerima hibah?
Pertanyaan-pertanyaan tersebut bukan upaya mencari celah untuk menghindari aturan. Justru sebaliknya, semuanya merupakan bagian dari upaya memastikan agar aturan dipatuhi secara tepat.
Penggunaan uang publik harus dapat dipertanggungjawabkan. Namun, pertanggungjawaban yang baik juga membutuhkan pedoman yang jelas, bukan sekadar asumsi atau penafsiran yang berbeda-beda.
3. Menempatkan Permendagri dalam Kerangka Hukum yang Lebih Luas
Permendagri Nomor 17 Tahun 2026 perlu dibaca bersama peraturan yang menjadi kerangka pengelolaan keuangan daerah dan penyelenggaraan keolahragaan.
Pertama, Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah.
Pasal 62 mengatur pemberian hibah daerah, termasuk persyaratan penerima, peruntukan yang spesifik, tujuan pemberian hibah, serta pertimbangan kemampuan keuangan daerah.
Ketentuan ini menjadi bagian penting dalam menilai apakah suatu hibah diberikan dan digunakan sesuai tujuan serta ketentuan yang berlaku.
Kedua, Permendagri Nomor 17 Tahun 2026.
Lampiran bagian 3.3.1.5 huruf a angka 4 mengatur larangan penggunaan belanja hibah untuk membiayai belanja operasional yang tidak secara langsung mendukung tujuan pemberian hibah. Angka 5 pada bagian yang sama juga menekankan penggunaan hibah secara spesifik, terukur, berbasis kinerja, serta memperhatikan prinsip value for money.
Ketentuan tersebut harus menjadi perhatian dalam penyusunan anggaran, pelaksanaan kegiatan, dan pertanggungjawaban penggunaan dana.
Ketiga, Undang-Undang Nomor 11 Tahun 2022 tentang Keolahragaan.
Pasal 34 mengatur tanggung jawab pemerintah provinsi dalam pelaksanaan kebijakan keolahragaan. Pasal 35 mengatur tanggung jawab pemerintah kabupaten/kota dalam perencanaan, pembinaan, pengembangan, standardisasi, dan pengerahan sumber daya keolahragaan berdasarkan keunggulan daerah.
Selain itu, Lampiran Permendagri Nomor 17 Tahun 2026, bagian 5.3.20, memuat ketentuan mengenai pendanaan pembinaan olahraga daerah melalui program, kegiatan, dan subkegiatan perangkat daerah dan/atau hibah kepada badan atau lembaga keolahragaan sesuai peraturan perundang-undangan.
Ketiga lapisan pengaturan tersebut harus dipahami secara bersamaan, tanpa mengabaikan fungsi dan batas masing-masing ketentuan.
Tanggung jawab pemerintah dalam pembinaan olahraga tidak dapat dijadikan alasan untuk membenarkan seluruh jenis pengeluaran. Sebaliknya, pembatasan belanja hibah juga tidak boleh ditafsirkan secara serampangan tanpa memeriksa konteks dan ketentuan yang relevan.
Prinsipnya jelas: pembinaan olahraga harus berjalan sesuai hukum, dan pengelolaan keuangan daerah harus mendukung tujuan yang sah dengan tetap menjaga akuntabilitas.
4. Kebutuhan Akan Penjelasan yang Operasional
Dalam praktik, kegiatan olahraga dapat melibatkan berbagai tenaga dan kebutuhan teknis, mulai dari pelatih, wasit, tenaga pendukung, hingga pelaksana kegiatan. Namun, keberadaan suatu kebutuhan tidak dengan sendirinya membuktikan bahwa pembiayaannya boleh menggunakan dana hibah.
Setiap jenis pengeluaran perlu dinilai berdasarkan fungsi, peruntukan, dasar hukum, dan ketentuan penganggarannya.
Di sinilah pentingnya penjelasan yang operasional dari pihak yang berwenang. Pemerintah daerah perlu memastikan bahwa perangkat pengelola keuangan, perangkat daerah yang menangani olahraga, dan organisasi penerima hibah memiliki pemahaman yang konsisten terhadap ketentuan tersebut.
Jika masih terdapat perbedaan penafsiran, klarifikasi resmi perlu diminta kepada instansi yang berwenang. Jawabannya harus merujuk pada ketentuan yang berlaku dan dapat dijadikan pedoman dalam pelaksanaan serta pemeriksaan anggaran.
Kejelasan seperti ini penting bukan hanya untuk organisasi penerima hibah, melainkan juga untuk melindungi pemerintah daerah dari kesalahan penganggaran dan membantu auditor melakukan pemeriksaan berdasarkan standar yang dapat dipertanggungjawabkan.
5. Dua Risiko yang Sama-Sama Harus Dihindari
Ada dua risiko yang perlu diperhatikan.
Risiko pertama adalah penggunaan dana hibah untuk
membiayai pengeluaran rutin organisasi yang tidak secara langsung mendukung
tujuan pemberian hibah. Jika terjadi, penggunaan tersebut harus dinilai dan
ditangani sesuai ketentuan hukum yang berlaku.
Risiko kedua adalah penerapan larangan secara terlalu luas tanpa pemeriksaan terhadap konteks dan karakter pengeluaran. Akibatnya, pengeluaran yang berbeda sifat dan peruntukannya berpotensi diperlakukan sama, meskipun penilaiannya seharusnya dilakukan berdasarkan dokumen dan ketentuan yang relevan.
Kedua risiko ini tidak boleh dijadikan bahan untuk saling
menyalahkan. Keduanya harus diatasi melalui penganggaran yang tertib, pedoman
yang jelas, pengawasan yang objektif, serta pertanggungjawaban yang dapat
diuji.
Tidak boleh ada toleransi terhadap penyimpangan. Namun,
tidak boleh pula ada kesimpulan hukum yang melampaui bunyi peraturan dan fakta
yang tersedia.
Pemerintah daerah perlu memastikan kebijakan penganggaran sesuai ketentuan. DPRD perlu menjalankan fungsi pengawasan secara bertanggung jawab. Organisasi penerima hibah wajib memastikan bahwa proposal, penggunaan dana, pembayaran, dan laporan pertanggungjawaban sesuai dengan peruntukan yang disetujui. Aparat pengawasan perlu memeriksa penggunaan anggaran berdasarkan peraturan, dokumen, dan bukti yang sah.
Organisasi olahraga pun perlu menjadikan persoalan ini
sebagai momentum untuk memperkuat tata kelola, memisahkan biaya rutin
organisasi dari biaya pelaksanaan program, menyusun anggaran secara terukur,
dan memastikan setiap pembayaran mempunyai dasar yang dapat
dipertanggungjawabkan.
Pendekatan ini lebih produktif daripada menjadikan persoalan tersebut sebagai perdebatan yang hanya berpusat pada satu organisasi.
Yang diperlukan bukan pembelaan, melainkan pemahaman hukum yang tepat. Bukan mencari pihak yang harus disalahkan terlebih dahulu, melainkan memastikan bahwa setiap pihak menjalankan kewajibannya sesuai aturan.
Penutup:
Kepastian Hukum Adalah Kepentingan Bersama
Menurut pandangan saya, Permendagri Nomor 17 Tahun 2026 perlu dicermati secara serius karena penerapannya menyangkut tata kelola uang publik, kepastian hukum, dan pelaksanaan program daerah.
Saya tidak sedang membela KONI, tidak pula menentang pemerintah atau menolak Permendagri. Saya ingin mengajak seluruh pemangku kepentingan membaca ketentuan ini secara utuh, memahami dasar hukumnya, mencermati konsekuensinya, dan memastikan penerapannya tidak menyimpang dari maksud peraturan.
Jika terdapat pengeluaran yang tidak dibenarkan, aturan
harus ditegakkan. Jika terdapat perbedaan penafsiran mengenai batas antara
biaya rutin dan biaya pelaksanaan kegiatan, persoalan tersebut harus
diselesaikan melalui klarifikasi resmi dan dasar hukum yang dapat diuji.
Kepastian hukum tidak dibangun dengan membela organisasi tertentu. Kepastian hukum dibangun dengan membaca peraturan secara utuh, menerapkannya secara konsisten, serta mempertanggungjawabkan setiap rupiah uang publik.
Inilah persoalan yang layak dicermati bersama—bukan hanya oleh KONI, melainkan oleh pemerintah daerah, DPRD, organisasi penerima hibah, auditor, dan seluruh pemangku kepentingan olahraga Indonesia.
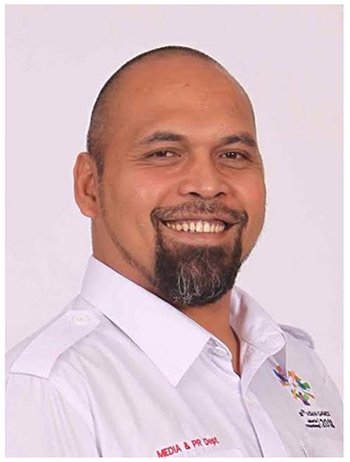
Krisna Bayu, Olympian (Opini pribadi tentang kepastian hukum, tata kelola hibah daerah, dan pembinaan olahraga Indonesia.)
Rujukan hukum
1. Peraturan Menteri Dalam Negeri Nomor 17 Tahun 2026
tentang Pedoman Penyusunan Anggaran Pendapatan dan Belanja Daerah Tahun
Anggaran 2027, khususnya Lampiran bagian 3.3.1.5 huruf a angka 4 dan angka 5,
serta bagian 5.3.20.
2. Peraturan Pemerintah Nomor 12 Tahun 2019 tentang
Pengelolaan Keuangan Daerah, khususnya Pasal 62.
3. Undang-Undang Nomor 11 Tahun 2022 tentang
Keolahragaan, khususnya Pasal 34 dan Pasal 35.
Catatan editorial: Tulisan ini merupakan opini dan
analisis atas ketentuan yang dirujuk, bukan pendapat hukum resmi atau penetapan
mengenai sah atau tidaknya pembayaran tertentu. Penilaian atas kasus konkret
memerlukan pemeriksaan terhadap seluruh ketentuan terkait, dokumen anggaran,
peruntukan hibah, dan bukti pertanggungjawaban. **


Berikan Komentar